Banking und Geldanlage: Mein Status quo, sieben Jahre nach dem ersten Schritt
- thenormalguy
- Souveränität
Rechtlicher Hinweis vorab: Dieser Beitrag ist keine Anlageberatung und keine Kaufempfehlung. Ich beschreibe ausschließlich meine eigenen Entscheidungen und was ich dabei recherchiert habe. Für deine eigene Geldanlage solltest du dich unabhängig informieren oder eine qualifizierte Beratung in Anspruch nehmen.
Bei den meisten Themen hier auf dem Blog stehe ich noch relativ am Anfang. Beim Geld ist das anders: Ich beschäftige mich schon seit 2018 damit. Was neu ist, ist der Versuch, das Ganze jetzt auch bewusster und europäischer auszurichten — und genau da stecke ich gerade mittendrin, nicht am Ende.
Wie ich überhaupt angefangen habe
Kurz nach meiner Ausbildung habe ich von meiner Harzer Volksbank zur Online-Bank DKB gewechselt — vor allem, weil man dort im Ausland kostenlos Geld abheben konnte und meine damalige Freundin, heute meine Frau, auch schon Kundin war. Wir sind in der Zeit noch viel geflogen, auch spontane Wochenendtrips innerhalb Europas waren mit dem Flugzeug günstig und entsprechend beliebt.
Vorher hatte ich keine Ersparnisse und eher mal einen Konsumkredit — die bekannten 0-%-Finanzierungen. Nach dem Bankwechsel habe ich angefangen, mich einzulesen, und mir eine Sparquote gesetzt. Neben Tagesgeld kamen dann ETF-Sparpläne dazu: 50 € in einen MSCI-World-ETF, 25 € in einen Emerging-Markets-ETF, im Lauf der Zeit sukzessive erhöht.
Dazwischen habe ich eine Zeit lang auch in P2P-Kredite investiert — über Plattformen, die Kredite direkt zwischen Privatpersonen vermitteln. Die habe ich inzwischen wieder komplett aufgelöst: Der soziale Aspekt hat mir nicht gefallen, wenn manche der vermittelten Kredite mit 50 % Zinsen liefen.
Kurze Zeit später kam ein Depot bei Trade Republic dazu — bessere Konditionen, und eine Phase, in der ich mit Einzelaktien herumprobiert habe. Heute sind davon noch zwei übrig, der Rest ist in ETFs. Entschieden habe ich bisher fast immer nach Rendite, Risiko und Kosten — Nachhaltigkeit spielte lange keine Rolle.
Warum ich das jetzt angehe
Der Auslöser ist diesmal kein einzelnes Erlebnis wie beim E-Mail-Hack, der mich zu Proton gebracht hat. Es hat eher mit dem zu tun, was gerade ohnehin im Raum steht — Krieg, Umweltzerstörung — und mit einem Thema, das mir zunehmend wichtig wird, aber noch immer zu wenig Aufmerksamkeit bekommt: soziale Ungerechtigkeit. Geld ist am Ende einer der direktesten Hebel, die ich habe, um zu beeinflussen, wo Kapital hinfließt.
Meine aktuelle Kontostruktur — ehrlich etwas unübersichtlich
Bevor ich zu den Änderungen komme, der Status quo, wie er wirklich ist, nicht schöngeredet. Meine Frau und ich haben aktuell:
- Bei der DKB: ein Girokonto für mich, ein Girokonto für meine Frau
- Bei Trade Republic: ein Konto/Depot-Paket für mich, ein Konto/Depot-Paket für meine Frau
- Bei der ING: ein Gemeinschaftskonto für laufende Ausgaben, Urlaubssparen und Notgroschen, sowie ein Kinderkonto-und-Kinderdepot-Paket für unsere Tochter
Zählt man Konto- und Depot-Pakete jeweils als eine Einheit, sind das sechs Bankprodukte bei drei Banken — für Außenstehende ziemlich kompliziert, und ehrlich gesagt manchmal auch für mich selbst.
Kleine gute Nachricht dabei, die ich bei der Recherche gefunden habe: Alle drei aktuellen Banken sind bereits europäisch — DKB gehört zur BayernLB, Trade Republic ist ein deutsches Unternehmen mit Sitz in Berlin, ING ist niederländisch. Die eigentliche Souveränitätsfrage liegt bei mir also weniger bei der Bank selbst als bei dem, was innerhalb der Depots liegt, und bei den Bezahldiensten, die ich in „Ein Jahr ohne Google, Amazon und Co.“ schon von PayPal auf Wero und Sofortüberweisung umgestellt habe.
Die ETF-Seite: von "mehr Europa" zu "bewusster europäisch"
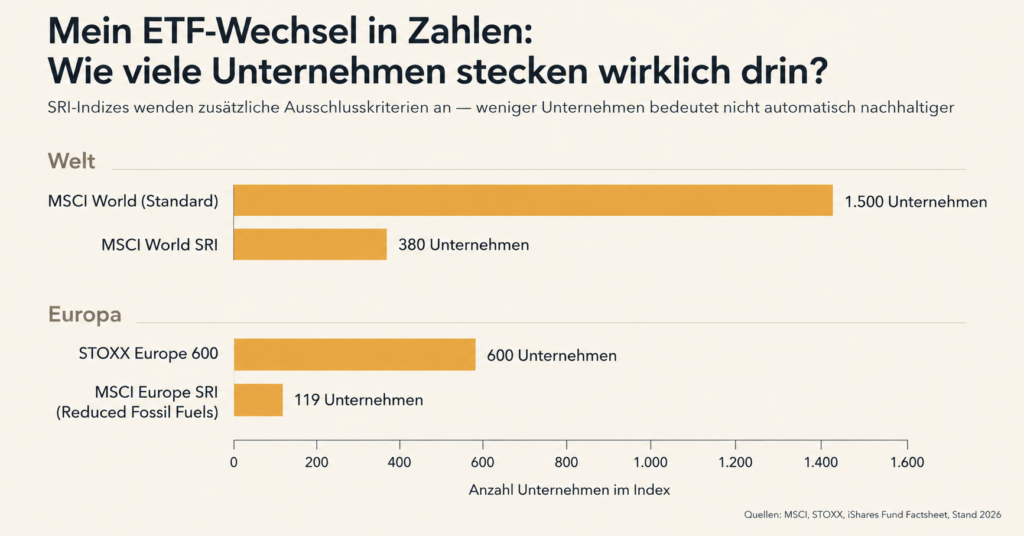
Einen ersten Schritt in Richtung Europa hatte ich schon vor der aktuellen Umstellung gemacht: Mit einem Core-STOXX-Europe-600-ETF habe ich mehr europäische Unternehmen in mein Portfolio geholt — Nachhaltigkeit spielte dabei aber noch keine Rolle, es ging rein um die geografische Gewichtung. Zum 02.10. stelle ich meine Sparpläne jetzt auf zwei SRI-ETFs um: einen MSCI World SRI und einen MSCI Europe SRI.
Bei der Recherche dazu bin ich auf etwas gestoßen, das mich zum Nachdenken gebracht hat: SRI-ETFs klingen nachhaltiger, enthalten aber nicht zwingend nachhaltige Unternehmen. Der MSCI World SRI arbeitet mit einem zweistufigen Verfahren — erst Ausschlusskriterien (Rüstung, Tabak, Glücksspiel, Atomkraft, Pornografie u. a.), dann ein „Best-in-Class“-Ansatz, der nur die nachhaltigsten 25 % der verbleibenden Unternehmen je Branche übernimmt. Das Ergebnis: rund 380 Unternehmen statt der 1.500 im klassischen MSCI World. Der Haken: Die Ausschlusskriterien haben eingebaute Toleranzgrenzen — ein Unternehmen gilt beispielsweise erst als „Tabakunternehmen“, wenn mehr als 5 % seines Umsatzes daraus stammen, bei Alkohol sogar 10 %. Und die zugrunde liegenden ESG-Ratings basieren auf Daten, die Unternehmen größtenteils selbst liefern — ein reales Greenwashing-Risiko. Die enthaltenen Firmen gehören also nicht automatisch zu den nachhaltigsten weltweit, sie erfüllen lediglich Mindeststandards. Immerhin positiv: Die Kosten (TER) liegen inzwischen auf demselben Niveau wie normale ETFs, bei rund 0,20 % pro Jahr — „nachhaltig ist teurer“ stimmt bei etablierten Indexprodukten nicht mehr.
Strengere Alternativen gibt es, aber mit einem echten Trade-off. Aktiv gemanagte Fonds wie der Triodos Global Equities Impact Fund wählen Unternehmen nach einer echten Positivauswahl aus, nicht nur per Ausschluss — als bisher einziger der von mir verglichenen Fonds mit unabhängigem FNG-Gütesiegel. Der Preis dafür: 1,46 % TER, mehr als das Siebenfache eines SRI-ETFs. Andere „grüne“ aktive Fonds wie Swisscanto Green Invest zeigen zudem, dass auch dort am Ende Microsoft oder NVIDIA im Portfolio landen können. Eine Zwischenlösung, die ich mir für später vormerke: Paris-Aligned-Benchmark-ETFs (PAB), die sich an den EU-Klimazielen orientieren und eine jährliche Dekarbonisierung der Portfoliounternehmen vorschreiben — strenger als Standard-SRI, aber weiterhin passiv und günstig.
Die Bank-Frage: noch in der Recherche- und Auswahlphase
Anders als bei den ETFs bin ich bei der Bank selbst noch nicht so weit. Ich schwanke aktuell zwischen einem reinen Girokonto bei der GLS Bank, einer vollen GLS-Mitgliedschaft (Genossenschaftsanteil mit Mitbestimmungsrecht) und der UmweltBank. Bei der Recherche bin ich zudem auf die EthikBank als dritte Option gestoßen — dazu gleich mehr. Damit du nachvollziehen kannst, woran das hängt, hier meine bisherigen Rechercheergebnisse im Vergleich:
| GLS Bank | UmweltBank | EthikBank |
Gegründet | 1974 (Bochum) | 1997 (Nürnberg) | 2002 (Eisenberg, Thüringen) |
Rechtsform | Genossenschaft, ein Mitglied = eine Stimme | Aktiengesellschaft, keine Mitbestimmung | Zweigstelle der Volksbank Eisenberg eG (Genossenschaft) |
Fokus | Breiter: erneuerbare Energie, Wohnen, Bio-Landwirtschaft, Soziales, Bildung, Kultur | Enger: ausschließlich ökologische Projekte (Windparks, Solaranlagen, nachhaltiges Bauen) | Breit, mit Fokus auf ethisch-nachhaltige Geldanlagen und Kredite |
Transparenz | „Bankspiegel“ nennt einzelne finanzierte Unternehmen | Fokus auf Projektkategorien, weniger Einzelunternehmens-Transparenz | „Gläserne Bank“: veröffentlicht alle Kreditprojekte und Wertpapiere öffentlich |
Kosten Girokonto | 3,80 €/Monat + 5 €/Monat Genossenschaftsbeitrag (ca. 1 €/Monat für unter 28-Jährige/Geringverdiener) | Erstes Jahr kostenlos, danach je nach Quelle unterschiedliche Angaben — aktuelle Konditionen direkt prüfen | ca. 8,50 €/Monat |
Aktuelle Besonderheit | — | Offizieller Nachfolger für deutsche Triodos-Kund:innen (Triodos zieht sich 2026/27 aus dem deutschen Bankgeschäft zurück) | 2025 mit dem Deutschen Nachhaltigkeitspreis ausgezeichnet |
Laut Finanztest (4/2025) gehören GLS, UmweltBank und die EthikBank zu den einzigen drei Banken in Deutschland, die als „streng nachhaltig“ eingestuft werden — die EthikBank habe ich der Vollständigkeit halber mit in die Tabelle aufgenommen, sie steht bei meiner aktuellen Entscheidung aber nicht ernsthaft zur Wahl. Zwischen GLS und UmweltBank kann ich eigentlich nicht wirklich falsch liegen. Meine offenen Kriterien, an denen ich das gerade festmache:
- Ist mir die genossenschaftliche Mitbestimmung bei der GLS den höheren Preis und den breiteren, auch sozialen Fokus wert?
- Oder reicht mir der engere, aber günstigere und gerade sehr aktuelle Ansatz der UmweltBank?
- Und ganz praktisch: Wie stark will ich unsere ohnehin schon komplexe Kontostruktur durch eine vierte Bank noch komplizierter machen bzw. kann ich unsere Struktur sogar vereinfachen?
Mein Zeitplan
Die SRI-ETFs sind bereits beschlossene Sache und laufen ab dem 02.10. Bei der Bank will ich mich noch in diesem Monat entscheiden. Was danach kommt, ist eher ein Marathon als ein Sprint: Unsere Kontostruktur ist, wie oben beschrieben, für Außenstehende ziemlich kompliziert — die Umschichtung wird deshalb Schritt für Schritt passieren müssen, nicht auf einen Schlag.
Was ich dir wünsche
Wenn du selbst seit Jahren investierst und jetzt über einen ähnlichen Umstieg nachdenkst: Du musst nicht bei null anfangen, um bewusster zu werden. Sieben Jahre „einfach nach Rendite, Risiko und Kosten entscheiden“ waren kein verlorener Weg — sie haben mir erst die Basis gegeben, jetzt gezielt etwas zu verändern, statt gleichzeitig sparen und umdenken zu lernen.
Ich freue mich, wenn du ein Stück des Weges mitgehst.
Kleiner Ausblick: Sobald die Bank-Entscheidung gefallen ist und die ersten Erfahrungen damit vorliegen, berichte ich in einem eigenen, kommenden Beitrag, wie es ausgegangen ist — inklusive einer tieferen Einordnung zu nachhaltiger Geldanlage und ESG-Investments allgemein.
Neue Beiträge
Quellen – Deutsche Kreditbank (DKB): 100%ige Tochtergesellschaft der Bayerischen Landesbank (BayernLB) seit 1995, Sitz Berlin — Wikipedia, dkb.de/ueber-uns/investor-relations – Trade Republic Bank GmbH: deutsche Neobank, Sitz Berlin-Mitte, gegründet 2015 — Wikipedia, Handelsblatt – MSCI World SRI: Zusammensetzung (~380 vs. ~1.500 Unternehmen im MSCI World), Ausschlusskriterien und Toleranzgrenzen (5 % Tabak, 10 % Alkohol), TER ca. 0,20 % p. a. — diverse Fachportale zu nachhaltigen ETFs – Triodos Global Equities Impact Fund (TER 1,46 %, FNG-Gütesiegel), Swisscanto Green Invest (TER 1,95 %, Top-Positionen u. a. Microsoft, NVIDIA), Ökoworld Ökovision Classic (TER 2,45 %) — Fondsvergleich diverser Anbieter – Paris-Aligned Benchmark (PAB) ETFs: EU-Klimaziel-Ausrichtung mit jährlicher Dekarbonisierungsvorgabe – Stiftung Warentest / Finanztest (4/2025): 15 getestete Banken, nur GLS Bank, UmweltBank und EthikBank als „streng nachhaltig“ eingestuft – GLS Bank: Gründung 1974, Genossenschaftsstruktur, „Bankspiegel“-Transparenz, Kostenstruktur Girokonto — gls.de, Unternehmensangaben – UmweltBank AG: Gründung 1997, Rechtsform, Projektfokus, Kooperation mit Triodos seit März 2026 — umweltbank.de, Presseberichte zum Triodos-Rückzug (September 2025) – EthikBank: Gründung 2002 (Zweigstelle Volksbank Eisenberg eG), „Gläserne Bank“-Transparenz, Kosten (~8,50 €/Monat), Deutscher Nachhaltigkeitspreis 2025 — ethikbank.de, Wikipedia (Volksbank Eisenberg), Unternehmensangaben